
Cash Conversion Cycle หรือ CCC คือ “วงจรการสร้างกระแสเงินสด” หรือ “วงจรเงินสด” เป็นอัตราส่วนทางการเงินที่ช่วยสะท้อนประสิทธิภาพในการบริหารเงินสดของกิจการ ผ่านระยะเวลาขายสินค้า ระยะเวลาเก็บเงินจากลูกหนี้ และระยะเวลาชำระเงินให้เจ้าหนี้การค้า
เพื่อให้เข้าใจวงจรเงินสดได้ชัดเจน เรามาทำความรู้จักองค์ประกอบทั้งสามส่วนกันก่อน
องค์ประกอบของ Cash Conversion Cycle
1. ระยะเวลาขายสินค้าเฉลี่ย — DIO
Days Inventory Outstanding (DIO) คือ ระยะเวลาที่กิจการใช้ในการขายสินค้าคงเหลือ หรือจำนวนวันที่สินค้าวางอยู่บนชั้นวางก่อนถูกขายออกไป
สำหรับกิจการผลิตสินค้า ระยะเวลานี้จะเริ่มตั้งแต่ซื้อวัตถุดิบเข้ามา จนกระทั่งขายสินค้าสำเร็จรูปให้ลูกค้า
สูตรคำนวณ
DIO = (สินค้าคงเหลือถัวเฉลี่ย ÷ ต้นทุนขายสำหรับงวด) × จำนวนวันในรอบบัญชี
2. ระยะเวลาเก็บหนี้เฉลี่ย — DSO
Days Sales Outstanding (DSO) คือ ระยะเวลาที่กิจการใช้ในการเก็บเงินจากลูกหนี้การค้า หลังจากขายสินค้าให้ลูกค้าแล้ว
โดยทั่วไป ระยะเวลาเก็บหนี้เฉลี่ยที่คำนวณได้มักใกล้เคียงกับเครดิตเทอมที่กิจการให้แก่ลูกหนี้การค้าส่วนใหญ่
สูตรคำนวณ
DSO = (ลูกหนี้การค้าถัวเฉลี่ย ÷ ยอดขายเชื่อสำหรับงวดบัญชี) × จำนวนวันในรอบบัญชี
3. ระยะเวลาชำระหนี้เจ้าหนี้การค้า — DPO
Days Payable Outstanding (DPO) คือ ระยะเวลาที่กิจการใช้ในการจ่ายชำระเงินให้เจ้าหนี้การค้า หลังจากซื้อสินค้าจากผู้ขาย
หาก DSO เป็นตัวแทนของเครดิตเทอมที่กิจการให้แก่ลูกค้า DPO ก็อาจมองได้ว่าเป็นเครดิตเทอมที่กิจการได้รับจากผู้ขายสินค้า
สูตรคำนวณ
DPO = (เจ้าหนี้การค้าถัวเฉลี่ย ÷ ต้นทุนขายสำหรับงวดบัญชี) × จำนวนวันในรอบบัญชี
ภาพรวมของวงจรเงินสด
เมื่อนำองค์ประกอบทั้งสามมารวมกัน จะได้สูตรดังนี้
CCC = DIO + DSO − DPO
หรืออธิบายง่าย ๆ ว่า
วงจรเงินสด = ระยะเวลาขายสินค้า + ระยะเวลาเก็บเงินจากลูกค้า − ระยะเวลาชำระเงินให้เจ้าหนี้
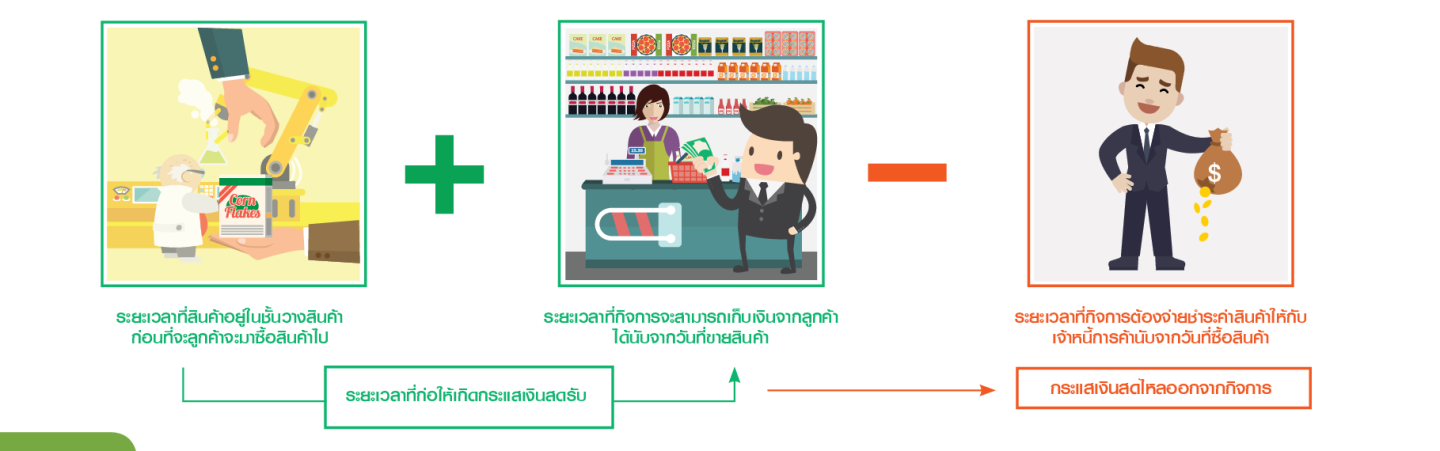
จากภาพ ระยะเวลาขายสินค้าและระยะเวลาเก็บเงินจากลูกค้า คือช่วงเวลาที่กิจการใช้เพื่อสร้างกระแสเงินสดรับ ส่วนระยะเวลาชำระหนี้เจ้าหนี้การค้า คือช่วงเวลาก่อนที่กิจการต้องจ่ายเงินสดออกไป
การเปรียบเทียบสองช่วงเวลานี้จึงช่วยให้เห็นว่า กิจการเก็บเงินได้ก่อนหรือหลังถึงกำหนดชำระเจ้าหนี้
ตัวอย่างการคำนวณ
สมมติมีกิจการสองแห่ง คือ กิจการไก่ และ กิจการไข่ โดยมีอัตราส่วนทางการเงินดังภาพ
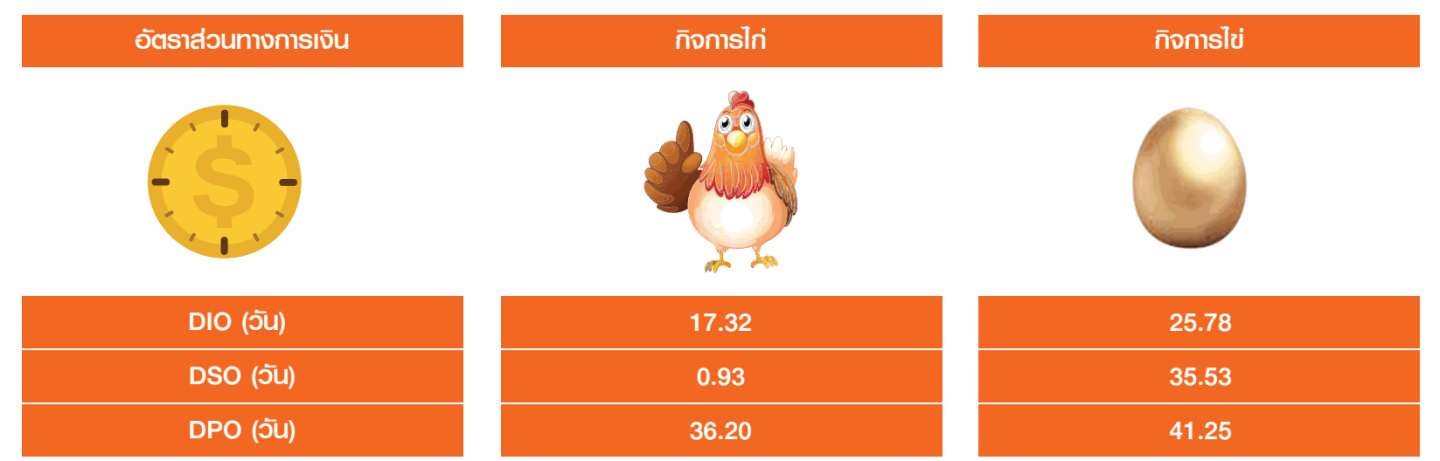
ระยะเวลาขายสินค้าเฉลี่ย 17.32 วัน ระยะเวลาเก็บหนี้เฉลี่ย 0.93 วัน และระยะเวลาชำระหนี้เจ้าหนี้การค้า 36.20 วัน
CCC = 17.32 + 0.93 − 36.20 = −17.95 วัน
ผลลัพธ์หมายความว่า กิจการไก่สามารถเก็บเงินจากลูกค้าได้ก่อนถึงเวลาชำระเจ้าหนี้การค้า 17.95 วัน
กิจการไข่
ระยะเวลาขายสินค้าเฉลี่ย 25.78 วัน ระยะเวลาเก็บหนี้เฉลี่ย 35.53 วัน และระยะเวลาชำระหนี้เจ้าหนี้การค้า 41.25 วัน
CCC = 25.78 + 35.53 − 41.25 = 20.06 วัน
ผลลัพธ์หมายความว่า กิจการไข่ต้องจ่ายชำระเจ้าหนี้การค้าก่อนเก็บเงินจากลูกค้าได้ โดยมีช่วงเวลาห่างกัน 20.06 วัน
Cash Conversion Cycle ควรเป็นบวกหรือลบ?
การทำความเข้าใจองค์ประกอบของ CCC จะช่วยให้มองเห็นผลต่อกระแสเงินสดได้ชัดเจนขึ้น
เมื่อ CCC เป็นลบ
หากกิจการขายสินค้าได้รวดเร็วและเก็บเงินจากลูกหนี้ได้ภายในระยะเวลาอันสั้น จนระยะเวลารวมสั้นกว่าระยะเวลาชำระเจ้าหนี้ กิจการจะเก็บเงินได้ก่อนถึงกำหนดจ่ายเงิน
เช่น กิจการไก่ในตัวอย่าง มีเวลา 17.95 วันก่อนนำเงินไปชำระเจ้าหนี้ จึงมีโอกาสนำเงินดังกล่าวไปหมุนเวียนหรือลงทุนเพื่อสร้างผลตอบแทนระหว่างรอถึงกำหนดชำระ
เมื่อ CCC เป็นบวก
หากกิจการใช้เวลานานในการขายสินค้าและเก็บเงินจากลูกหนี้ ขณะที่ได้รับเครดิตเทอมจากเจ้าหนี้สั้น กิจการอาจต้องจ่ายเงินออกไปก่อนที่จะเก็บเงินจากลูกค้าได้
เช่น กิจการไข่ในตัวอย่าง มีช่วงเวลาที่ต้องจัดหาเงินมารองรับ 20.06 วัน หากเงินสดที่มีอยู่ไม่เพียงพอ อาจต้องกู้ยืมระยะสั้นเพื่อชำระเจ้าหนี้ ซึ่งทำให้เกิดภาระดอกเบี้ยและกระทบประสิทธิภาพในการทำกำไร
นักบัญชีใช้ CCC เพิ่มคุณค่าให้รายงานได้อย่างไร?
Cash Conversion Cycle ช่วยให้นักบัญชีนำตัวเลขจากงบการเงินมาอธิบายประสิทธิภาพในการบริหารเงินสดของกิจการได้อย่างเป็นรูปธรรม
แทนที่จะนำเสนอเฉพาะยอดสินค้าคงเหลือ ลูกหนี้ และเจ้าหนี้ นักบัญชีสามารถแปลงตัวเลขเหล่านี้เป็นระยะเวลา เพื่อให้ผู้บริหารเห็นว่าเงินสดหมุนเวียนผ่านธุรกิจอย่างไร และช่วงใดที่กิจการอาจต้องจัดหาเงินมารองรับ
การวิเคราะห์เช่นนี้ช่วยเพิ่มคุณค่าให้ข้อมูลทางการเงิน และทำให้หน่วยงานบัญชีและการเงินมีบทบาทเป็น Business Partner ที่สนับสนุนการตัดสินใจขององค์กรได้มากขึ้น
ที่มา : สภาวิชาชีพบัญชี